ओभर द काउन्टर अर्थात् ओटीसी बजारलाई पूँजीबजारको जैविक प्रणाली (इकोसिस्टम अफ क्यापिटल मार्केट्स) को एउटा अभिन्न हिस्साको रुपमा लिने गरिन्छ। सामान्यतयाः सबै पब्लिक लिमिटेड कम्पनी धितोपत्रको सार्वजनिक निष्काशनको प्रकृयासम्म पुग्न केही समय लगाउँछन्। अझ केही पब्लिक लिमिटेड कम्पनी त पब्लिक लिमिटेड भएको लामो समयसम्म सार्वजनिक निष्काशन नै नगरी बस्छन्। त्यस्तै केही कम्पनी सूचीकृत भए पनि दोस्रो बजारको सूचीकरणबाट सूचीकरण खारेज समेत हुने गर्छन् र केही कम्पनीले यस्तो सूचीकरणको न्यूनतम योग्यता पूरा गरेका हुँदैनन्। यस्ता कम्पनीमा ठूला ठूला व्यापारीदेखि सामान्य आम मानिसको ठूलो पूँजीको लगानी हुने गर्दछ।
लगानीका लागि लगानीकर्ताको प्रवेश (इन्ट्री) जत्तिको सहज बनाइएको हुन्छ, त्यसबाट लगानीकर्ताको बहिर्गमन (एक्जिट) पनि त्यत्तिकै सहज बनाइएको हुनुपर्दछ। यसर्थ, धितोपत्रको दोस्रो बजारमा सूचीकरणका लागि योग्यता नपुगेको, सूचीकरण खारेज भएको धितोपत्रहरुको लागि ओटीसी बजार प्रणालीको व्यवस्था संसारभर नै हुने गर्दछ। त्यसो त विकसित बजारहरुमा ओटीसी बजार पूर्ण स्वचालित, व्यवस्थित र झन्डै स्टक एक्सचेन्जका प्रतिस्पर्धी जस्ता देखिन्छन्। ती बजारहरुमा धितोपत्रका अलावा मुद्रा बजारका उपकरण, वैदेशिक मुद्रा, डेरिभेटिभ बजारका उपकरण लगायत अन्य वित्तीय उपकरणको कारोबार हुनसक्ने गरी व्यवस्था मिलाएको पाइन्छ। ओटीसी बजारको अनुपस्थितिमा पूँजी बजारको जैविक प्रणाली नै भत्किन जान्छ।
नेपालमा ओभर द काउन्टर बजारको सञ्चालन नेपाल स्टक एक्सचेञ्ज (नेप्से)ले गर्ने गर्दछ, जसमा धितोपत्रको दोस्रो बजारमा सूचीकरण योग्यता नपुगेका वा सूचीकरण खारेज भएका सेयरको कारोबार हुने गर्दछ। पब्लिक कम्पनी ओटीसी बजारमा सूचीकरणका लागि आवेदन दिने गर्दछन, त्यसपछि मात्रै ती कम्पनीको धितोपत्र ओटीसी बजारमा कारोबार योग्य हुन्छन्। यसरी कारोबार योग्य धितोपत्रको सूचीको सूचना नेप्सेले बेला बेलामा निकाल्ने गरेको छ। नेप्सेका अनुसार पछिल्लो समय ओटीसी बजारमा कारोबार योग्य १३६ वटा धितोपत्रको सूची प्रकाशन गरेको छ, जसमा नौ अर्बभन्दा बढी पूँजी भएको राष्ट्रिय वाणिज्य बैंक समेत रहेको छ।
नेप्सेका अनुसार पछिल्लो समय ओटीसी बजारमा कारोबार योग्य १३६ वटा धितोपत्रको सूची प्रकाशन गरेको छ, जसमा नौ अर्बभन्दा बढी पूँजी भएको राष्ट्रिय वाणिज्य बैंक समेत रहेको छ।
नेपालको सन्दर्भमा ओटीसी बजार भन्दा लामो इतिहास भएको स्टक एक्सचेन्जमा अहिलेसम्म करिब २२० वटा मात्रै संस्थाहरु सूचीकृत भएको अवस्थामा ओटीसी बजारमा १३६ वटा संस्था सूचीकृत हुनुले यो बजारको आकार सानो नरहेको दर्शाउँछ। यी तथ्यका बाबजुद धितोपत्र बजारको नियमनकर्ता धितोपत्र बोर्ड र ओटीसी बजार सञ्चालक स्टक एक्सचेञ्जले ओटीसी बजारको विकास र विस्तारमा खासै पहल गरेको देखिँदैन। नेपाल धितोपत्र बोर्डबाट स्वीकृत ओटीसी बजार सञ्चालन विनियमावली २०६५ को भरमा मात्रै भैरहेको छ, जुन आफैंमा निक्कै पुरानो भैसकेको छ र यसका व्यवस्थाहरुमा संशोधनका प्रयास समेत भएका देखिँदैनन्। तथापि, कारोबार शुल्कसँग सम्बन्धित अनुसूची ४ लाई नेपाल धितोपत्र बोर्डले २०७३ साउन ७ मा प्रेस विज्ञप्ति जारी गरी संशोधन गरेको थियो। संशोधित व्यवस्था अनुसार ओटीसी बजारमा कारोबारमा कारोबार शुल्कको ०.०१५ प्रतिशत नेपाल धितोपत्र बोर्डलाई र ०.१५ प्रतिशतदेखि ०.२ प्रतिशत सम्म नेपाल स्टक एक्सचेन्जलाई बुझाउनु पर्ने प्रावधान छ।
भित्री कारोबार र नियामक निकाय
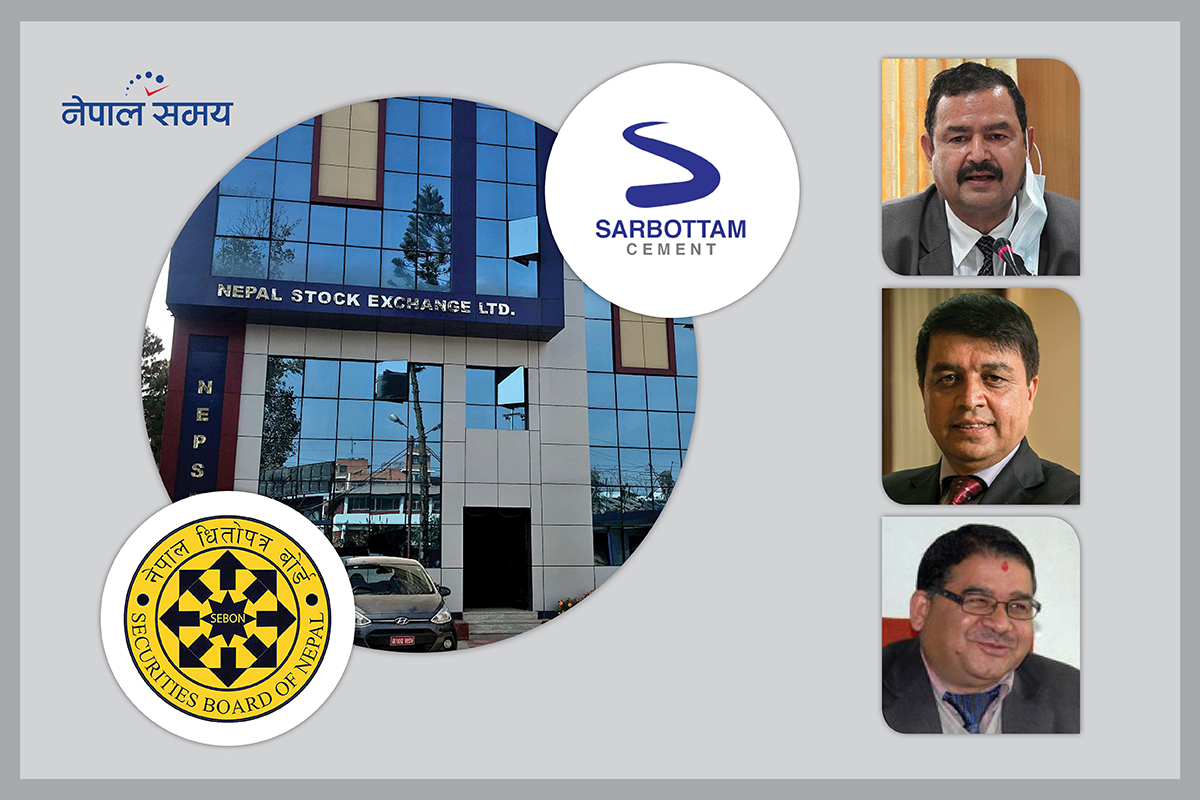
पछिल्लो समय ओटीसी बजारमा कारोबार भएको सर्वोत्तम सिमेन्टको सेयर र त्यसमा नियामक निकायका प्रमुख, त्यसका सञ्चालक र स्टक एक्सचेञ्जका प्रमुख मुछिएपछि यो विषयमा सरगर्मी चढेको छ। अर्थ समितिले छानबिनको निर्देशन दिइसकेपछि अर्थ मन्त्रालयले न्यायिक छानविन समिति बनाई विस्तृत छानविन गरिरहेको छ। उता प्रकरणमा मुछिएका स्टक एक्सचेन्जमा प्रमुख र धितोपत्र बोर्डका सञ्चालकले राजीनामा दिइसकेका छन्। बहसको एउटा छुटेको पाटो ओटीसी बजार र यो बजारमा हुने कारोबारका सन्दर्भमा हो।
संसदको अर्थ समितिमा बोर्डले पेश गरेको जवाफमा उल्लेख गरिएको छ, ‘प्राथमिक बजारमा सेयर निष्काशन गर्ने कम्पनीले नेपाल स्टक एक्सचेन्ज लि. मा सेयर सूचीकरण गराएपश्चात मात्र उक्त कम्पनी सूचीकृत कम्पनी हुने व्यवस्था छ। सर्वोत्तम सिमेन्टले साधारण सेयरको प्राथमिक निष्काशनको लागि बोर्डमा हालसम्म पनि निवेदन नदिएको अवस्था छ। बोर्डले उक्त कम्पनीलाई कुनै पनि धितोपत्र व्यवसाय सम्बन्धी अनुमति समेत प्रदान नगरेको हुँदा उल्लिखित कम्पनी बोर्डको नियमन परिधिभित्र रहेको छैन।’
बोर्डको यो जवाफ गम्भिर रुपमा लापरवाहीपूर्ण छ। ओटीसी बजारमा सम्पन्न कारोबार आफ्नो दायरामा नपर्ने भनेर राज्यको महत्वपूर्ण निकाय संघीय संसदको अर्थ समितिमा झुटो विवरण पेश गरेको देखिन्छ वा बोर्डलाई आफ्नो अधिकार क्षेत्र कति हो भनेर अरु नै कसैले सम्झाइ दिनु पर्नेछ। नैतिकताको व्यापारमा सम्लग्न भएका बोर्ड अध्यक्षले आफ्नो बचाउमा संस्थालाई नै उपयोग गरेको देखिन्छ। ओटीसी बजार सञ्चालन विनियमावली २०६५ को अध्ययन गर्दा निम्न अनुसारका तथ्यमा स्पष्ट हुन आवश्यक देखिन्छ।
ओटीसी बजारमा सम्पन्न कारोबार आफ्नो दायरामा नपर्ने भनेर राज्यको महत्वपूर्ण निकाय संघीय संसदको अर्थ समितिमा झुटो विवरण पेश गरेको देखिन्छ वा बोर्डलाई आफ्नो अधिकार क्षेत्र कति हो भनेर अरु नै कसैले सम्झाइ दिनु पर्नेछ।
पहिलो, धितोपत्र सम्बन्धी ऐन २०६३ को दफा ११७ ले दिएको अधिकार प्रयोग गरी नेपाल धितोपत्र बोर्डले ओटीसी बजार सञ्चालन विनियमावली २०६५ को स्वीकृति प्रदान गरेको हुँदा उक्त बजार धितोपत्र बोर्डलाई धितोपत्र सम्बन्धी ऐन २०६३ ले प्रदान गरेको नियमन दायरा भित्रै पर्दछ। दोस्रो, उक्त विनियमावलीको विनियम ७ (२) अनुसार प्रत्येक खरिद विक्री कारोबारमा धितोपत्र बोर्डलाई अनुसूचीमा तोकिए बमोजिम कारोबार शुल्क समेत बुझाउनु पर्दछ। बोर्डले नै ओटीसी बजारलाई नियमन गर्ने अधिकार सहित ओटीसी बजारको कारोबार शुल्क बोर्डले २०७३ साउन ०७ मा समायोजन गरी करिब ९० प्रतिशतले घटाएको।
तेस्रो, उक्त विनियमावलीको विनियम १८ मा धितोपत्र खरिद वा बिक्रीकर्ताले गर्न नहुने कामहरुको उपविनियम २ मा धितोपत्र सम्बन्धी ऐन २०६३ मा गर्न नहुने भनेर उल्लेख भएका कार्यहरु भन्ने व्यवस्था रहेको हुँदा ऐनको दफा ९१ र ९२ अनुसारका कार्य ओटीसी बजारमा गरेमा सो कार्य धितोपत्र सम्बन्धी कसुर हुने देखिन्छ। भित्री सूचनाका आधारमा अरुलाई धितोपत्र कारोबार गर्न लगाएमा समेत धितोपत्रको भित्री कारोबार ठहर्ने कुरा ऐनको दफा ९१ मा उल्लेख गरिएको छ। बजार धितोपत्र सम्बन्धी ऐन अनुसार हुने कसूर ओटीसी बजार मार्फत गरिएका कार्यमा पनि लागू हुने देखिन्छ। धितोपत्र ऐनको दफा ९१ मा भित्री कारोबार सम्बन्धी निम्न अनुसार व्यवस्था रहेको छ–
कुनै व्यक्तिले सार्वजनिक नभएका धितोपत्रको मूल्यमा असर पर्न सक्ने भित्री सूचना वा जानकारीहरुको आधारमा आफूले धितोपत्र कारोबार गरेमा वा अरुलाई धितोपत्र कारोबार गर्न लगाएमा वा आफूलाई थाहा भएको सूचना वा जानकारी आफ्नो कर्तव्य पालनाका सिलसिलामा भन्दा बाहेक अरु कसैलाई दिएमा त्यस्तो व्यक्तिले धितोपत्रको भित्री कारोबार गरेको मानिनेछ।
कानूनी छिद्र समातेर एकाघर परिवारको कारोबार हैन भनेर जिकिर गरे पनि नियामक निकायमा बस्ने व्यक्ति भित्री सूचनाको पहुँचमा रहने गर्दछ, सो सूचनाका आधारमा अरु कसैलाई जसमा आफ्ना निकटका नातेदारलाई, केही समय अगाडिसम्म आफ्नै परिवारमा रहेकी छोरीलाई, श्रीमती वा भाइलाई कारोबार गर्न लगाइनु आफैंमा शंकास्पद छ। स्रोत र पहुँचको दुरुपयोगको प्रश्न उठेपछि पनि पदमै बसिरहनु, छानबिनलाई प्रभावित बनाउन खोज्नु, व्यक्तिगत गल्तीमा संस्थालाई नै जिम्मेवार बनाउन खोज्ने, संस्थाको यूनियनलाई आफूअनुकूल विज्ञप्ति जारी गर्न लगाउनु लगायतका क्रियाकलापले उक्त कारोबारपूर्वको मनसाय कस्तो थियो भन्ने बुझ्न सकिन्छ।
कानूनी छिद्र समातेर एकाघर परिवारको कारोबार हैन भनेर जिकिर गरे पनि नियामक निकायमा बस्ने व्यक्ति भित्री सूचनाको पहुँचमा रहने गर्दछ, सो सूचनाका आधारमा अरु कसैलाई जसमा आफ्ना निकटका नातेदारलाई, केही समय अगाडिसम्म आफ्नै परिवारमा रहेकी छोरीलाई, श्रीमती वा भाइलाई कारोबार गर्न लगाइनु आफैंमा शंकास्पद छ।
न्यायशास्त्रमा कुनै क्रियापूर्व कर्ताको मनसायलाई पनि अध्ययन गरिन्छ, मनसाय कतै लिपिवद्ध भएको हुँदैन तर कर्ताको व्यवहार र अन्य सहायक कार्य हेरेर निर्धारण गरिन्छ। यहाँ पनि मनसायलाई अध्ययन गर्ने हो भने सम्लग्न व्यक्ति सबैले बढी मूल्यमा जारी हुन लागेको धितोपत्र पद र पहुँचको आधारमा कम मूल्यमा हत्याएर अनुचित लाभ लिन खोजेको, सरकारलाई पाउनुपर्ने पूँजीगत लाभ करमा हानी नोक्सानी पुर्याएको, आम लगानीकर्तालाई बढी मूल्यमा सेयर बिक्री गर्न दिन खोजेको लगायतका कैफियतहरु देख्न सकिन्छ।
यसर्थ माथि उठान गरिएका विषयलाई सुक्ष्म रुपमा विश्लेषण गर्दा ओटीसी बजारका काम कारवाहीहरु नेपाल धितोपत्र बोर्डकै नियमन दायराभित्र पर्दछन्, बोर्डले अहिले नियमन गरिरहेको छैन होला, त्यो बेग्लै पाटो हो तर ओटीसी बजार बोर्डकै नियमन दायराभित्रै पर्छ भन्ने कुरामा दुईमत हुनै सक्दैन। बोर्डको अन्य कामकारबाही र गतिविधिहरु हेर्दा बोर्डले पछिल्लो समय वैकल्पिक लगानी कोषलाई नियमन गर्न विशिष्टिकृत लगानी कोष नियमावली ल्याएको छ, जसमा संसारमा अन्यत्र कम नियमन हुने भनिएको प्राइभेट इक्विटी, भेन्चर क्यापिटल र हेज फण्ड जस्ता वित्तीय व्यवस्था नियमन गर्दछ। यस्तै बोर्डले पछिल्लो समय ब्लेन्डेड फाइनान्सलाई नियमन गर्न नियमावली बनाइरहेको परिप्रेक्ष्यमा ओटीसी बजार बोर्डको नियमन दायरामा नपर्ने भनेर अर्थ समितिमा जवाफ दिने बोर्डका उच्च पदस्थ कर्मचारीको क्षमतामाथि नै प्रश्न खडा हुने देखिन्छ।
यसका अलावा ओटीसी बजारमा कारोबारका प्राविधिक पक्षहरु पनि छन्, जस्तै सर्वोत्तम सिमेन्टको कारोबारमा विनियमावलीको विनियम ८ (१) नजरअन्दाज गरिएको हुनसक्छ। जसअनुसार धितोपत्र खरिदविक्री गर्न चाहने खरिदकर्ता तथा विक्रीकर्ताले अनुसूची ५ र अनुसूची ६ मा तोकिएको ढाँचामा खरिदविक्री आदेशभरी दर्ता गराउनु पर्नेछ र आदेशपत्र नभरी कारोबार गर्न गराउन पाइने छैन भनी उल्लेख भएको छ।
सर्वोत्तम सिमेन्टको कारोबारमा संलग्न रेविका ढुंगाना उक्त समयमा नेपालमा नरहेको हुँदा पदको दुरुपयोग गरी बोर्ड अध्यक्ष र स्टक एक्सचेञ्जका तत्कालिन कार्यकारी प्रमुखको मिलेमतोमा विनियम ८ (१) को पालना नगरिएको हुनसक्ने देखिन्छ। त्यस्तै उक्त विनियमावलीको विनियम १५ (२) मा खरिदकर्ताले खरिद गरेको धितोपत्रको हुन आउने रकम, नामसारी दस्तुर आदि तीन दिन भित्र तोकिएको बैंक खातामा जम्मा गरी तोकिएको शाखामा पेश गर्नु पर्नेछ भन्ने व्यवस्था रहेको हुँदा उक्त लेनदेनको वित्तीय विवरणबाट पनि सो सेयर अनैतिक रुपमा हत्याइएको हो, खरिद गरिएको हो वा केही न्यून मूल्य मात्रै तिरेको हो जसको परीक्षण छानविन समितिले पनि पक्कै गर्नेछ।
अबको यात्रा
वित्तीय बजारमा उच्च नैतिक चरित्र प्रदर्शन गर्न जरुरी हुन्छ। अमेरिकाले एन्रोनको स्क्यामबाट सिक्यो, भारतले हर्षत मेहेताको स्क्यामबाट सिक्यो, बेलायतले व्यारिङ्स बैंकको निक लिसन स्क्यामबाट सिक्यो, फ्रान्सले सोसाइट जेनेरलको जेरोम क्रेभिल स्क्यामबाट सिक्यो भनेर हामीलाई पनि कुनै स्क्याम मच्चाएर, वित्तीय प्रणालीलाई धरासायी बनाएर सिक्ने छुट कदापि हुने छैन। उच्च ओहोदामा रहेका, भित्री सूचनामा पहुँच भएका र प्रभावशाली व्यक्तिहरुका काम कारवाहीलाई नजरअन्दाज गरिँदा विगतमा यस्ता काण्ड वा स्क्याम भएका देखिन्छन्।
ती देशहरुमा सम्भावित यस्ता क्रियाकलापलाई रोक्न कडा कानून भए पनि कानूनी छिद्र खोजेर ती व्यक्तिहरुले संस्था वा प्रणालीलाई नै धरासायी बनाए। तथापी यस्को सुन्दर पक्ष के रह्यो भने ती सबै कानूनी कठघरामा उभिए, कानूनी अन्योलता रहे पनि कर्ताको कार्यपूर्वको मनसाय हेरियो र आवश्यक सजाय गरियो। नैतिकताको व्यापारलाई हिजो उनीहरुले सामान्य सोचेनन् र आज उनीहरुको देशका वित्तीय प्रणाली अझ मजबुद भएको छ। हाम्रोमा धितोपत्रको भित्री कारोबारको व्याख्या कमजोर छ, यसलाई विस्तृत रुपमा व्याख्या गर्नुपर्ने भए पनि त्यसलाई परिभाषित गर्ने कानूनको अभाव देखिन्छ। अर्थ मन्त्रालयमा भित्री कारोबार नियमावली दुइ वर्षदेखि थन्किएर बसेको छ, हाम्रो यी विषयप्रति चासो र चिन्ता नै कमजोर छ। वित्तीय क्षेत्र शुद्धीकरणका अभियानहरु चलाउनुपर्ने, नैतिकताको व्यापारलाई निरुत्साहित गर्नुपर्ने, नियामकलाई नियमाकीय जिम्मेवारी बोध गराउनु पर्ने, कमजोर कसीका कानूनहरुलाई मजवुत गराउनुपर्ने देखिन्छ। हामीले हिँड्नुपर्ने बाटो लामो र कठिन देखिन्छ।
अन्तमा, सर्वोत्तम सिमेन्टमा बोर्ड अध्यक्ष, सञ्चालक र नेप्सेका प्रमुखले आफ्नो पदको दुरुपयोग गरी प्राप्त भित्री सूचना प्रवाह गरी छोरी, भाइ र श्रीमतीलाई कारोबार गर्न लगाई नैतिकताको व्यापार गरेको देखिन्छ। यस्तो नैतिकताको व्यापारलाई हामी हाम्रो वित्तीय बजारमा स्वीकार्दै जाने हो भने हामी अरु कैयौं ‘स्क्याम १९९२’ का हविगतहरु भोग्न अभिसप्त हुनेछौं।
प्रकाशित: Sep 21, 2021| 13:15 मंगलबार, असोज ५, २०७८